기업 분석

삼성전기가 2026년 5월 20일부터 10월 6일까지 공시한 단일판매·공급계약은 6건이고, 계약금액을 모두 더하면 약 3조 9,490억원입니다. 이 가운데 5건이 MLCC 공급계약이며, 6건 모두 2027년 1월 1일부터 물건을 넘기는 조건이라 올해 실적에는 아직 들어가지 않았습니다.
가장 최근인 10월 6일 계약은 2억 1,024만 달러, 원화로 2,856억원어치의 MLCC를 2027년 한 해 동안 공급하는 내용입니다. 계약 상대는 모두 글로벌 대형기업으로만 적혀 있어, 이 글에서는 공시와 반기보고서로 확인한 금액·기간·실적만 정리합니다.
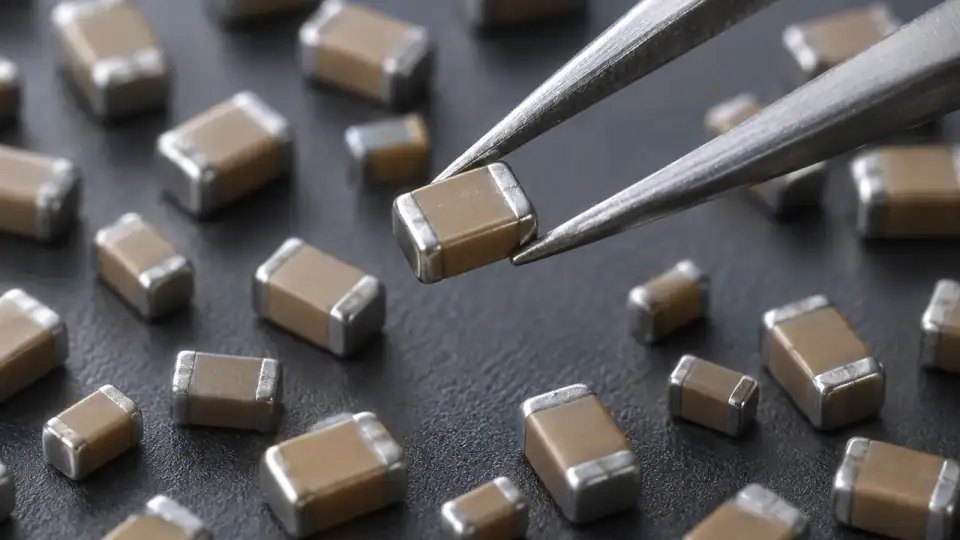
MLCC는 적층세라믹콘덴서라는 부품으로, 전기를 잠깐 담아 두었다가 회로가 필요한 만큼 고르게 내보내는 역할을 합니다. 수돗물이 세게 나왔다 약하게 나왔다 해도 옥상 물탱크가 있으면 집집마다 일정한 수압이 나오는 것과 비슷한데요, 반기보고서에 따르면 스마트폰과 PC, 서버, 자동차 전장품에 두루 쓰입니다.
MLCC 계약은 6월 29일 4,540억원, 7월 22일 2,951억원, 8월 31일 1조 722억원 순으로 이어졌습니다. 8월 계약이 다섯 건 가운데 가장 컸고, 계약 사이 간격은 대체로 한 달 안팎이었습니다.
9월 28일에는 MLCC와 인덕터를 묶은 2,850억원 계약이, 10월 6일에는 2,856억원 계약이 더해졌습니다. 다섯 건 모두 공급 기간이 2027년 1월 1일부터 12월 31일까지 1년이라, 물량이 2027년 한 해에 몰려 있는 셈이죠.
다섯 건의 합계는 약 2조 3,919억원입니다. 계약 공시마다 비교 기준으로 적힌 2025년 연결 매출액 11조 3,145억원과 견주면 약 21% 규모로, 1년치 매출의 5분의 1가량을 미리 약속받은 셈입니다.
5월 20일 계약은 성격이 다릅니다. MLCC와 같은 축전 부품이지만 실리콘을 재료로 만드는 실리콘 커패시터를 2027년부터 2028년까지 2년 동안 공급하는 조건이고, 금액은 10억 3,540만 달러, 원화로 1조 5,570억원입니다.
계약금액은 모두 달러로 정한 뒤 계약일 환율로 원화를 계산했습니다. 그래서 같은 달러 금액이라도 1달러 1,544.2원을 적용한 6월 계약과 1,358.5원을 적용한 10월 계약은 원화로 약 12% 차이가 납니다. 실제 매출로 잡힐 때는 그때의 환율이 다시 적용된다는 점도 기억해 둘 만합니다.
계약 상대와 세부 조건은 공시유보 상태입니다. 유보기한은 회사가 경영상 비밀유지를 이유로 공개를 미룰 수 있는 마지막 날을 뜻하는데요, MLCC 계약은 2027년 12월 31일, 실리콘 커패시터 계약은 2028년 12월 31일의 다음 영업일에 공개될 예정입니다.
반기보고서의 연결 손익계산서로 1년 전 상반기와 비교하면 아래와 같습니다. 연결은 삼성전기와 해외 생산법인 같은 자회사 실적을 한 회사처럼 합친 기준입니다.
| 항목 | 2025년 상반기 | 2026년 상반기 | 증감 |
|---|---|---|---|
| 매출액 | 5조 5,233억원 | 6조 6,663억원 | 20.7% 증가 |
| 영업이익 | 4,136억원 | 7,209억원 | 74.3% 증가 |
| 세전이익 | 3,452억원 | 7,497억원 | 117.2% 증가 |
| 반기순이익 | 2,788억원 | 5,810억원 | 108.4% 증가 |
매출보다 영업이익이 훨씬 빠르게 늘면서, 매출에서 영업이익이 차지하는 비율인 영업이익률은 약 7.5%에서 약 10.8%로 높아졌습니다. 같은 금액어치를 팔아도 손에 남기는 몫이 커졌다는 뜻이죠.
반기보고서는 MLCC 평균판매가격이 전년보다 13.9%, 반도체패키지기판 평균판매가격이 18.7% 올랐다고 적었습니다. 같은 물건을 더 비싸게 판 효과가 이익률에 그대로 나타난 셈인데요, 원재료 값도 함께 올랐기 때문에 판매가격 오름폭이 더 컸다는 점이 중요합니다.
세전이익이 영업이익보다 더 크게 늘어난 데는 영업 밖 항목도 작용했습니다. 본업과 별개로 생긴 기타수익이 1,756억원에서 2,471억원으로 늘었고, 기타비용은 1년 전보다 약 370억원 줄었습니다.
반면 이자 등 금융원가는 456억원에서 598억원으로 늘어 오히려 부담이 커졌습니다. 즉 이익 증가의 중심은 본업인 영업이익이고, 영업 밖에서는 기타수익과 기타비용 쪽이 보탬이 됐다고 볼 수 있습니다.
삼성전기는 MLCC를 만드는 컴포넌트, 반도체패키지기판을 만드는 패키지솔루션, 카메라모듈을 만드는 광학솔루션의 세 사업부문으로 나뉩니다. 아래 표는 2026년 상반기 부문별 숫자입니다.
| 사업부문 | 주요 제품 | 상반기 매출 | 상반기 영업이익 |
|---|---|---|---|
| 컴포넌트 | MLCC·인덕터·칩저항 | 3조 579억원 | 4,390억원 |
| 패키지솔루션 | 반도체패키지기판 | 1조 4,966억원 | 1,602억원 |
| 광학솔루션 | 카메라모듈 | 2조 1,118억원 | 1,217억원 |
컴포넌트 매출은 1년 전 상반기 2조 4,970억원에서 표의 금액으로 늘었고, 회사 전체 매출의 45.87%를 차지하면서 영업이익에서는 60.9%를 냈습니다. MLCC를 중심으로 한 컴포넌트 부문이 회사 이익의 절반 이상을 책임지는 구조라는 뜻입니다.
컴포넌트 영업이익은 1년 전 상반기 2,902억원에서 51.3% 늘었습니다. 같은 기간 컴포넌트 매출 증가율 22.5%의 두 배가 넘는 속도로, 매출이 늘수록 이익이 더 크게 불어나는 모습이 나타났습니다.
변화 폭이 가장 큰 곳은 패키지솔루션입니다. 영업이익이 1년 전 475억원에서 1,602억원으로 약 3.4배가 됐는데요, 기판 값이 오르고 공장이 더 바쁘게 돌아간 결과로 볼 수 있습니다.
반기보고서의 상반기 평균가동률은 컴포넌트 91%, 패키지솔루션 89%, 광학솔루션 70%였습니다. 가동률은 공장이 만들 수 있는 양 가운데 실제로 만든 비율로, 식당 좌석 가운데 손님이 찬 비율과 비슷한 개념입니다.
9월 28일에는 세종사업장 패키지기판 생산시설 증설에 2028년 5월 31일까지 4조 2,700억원을 쓰기로 이사회가 결의했습니다. 자기자본은 빚을 뺀 회사 자기 돈을 뜻하는데, 이번 투자는 2025년 말 자기자본의 43.6%에 해당하고 같은 날 베트남 생산법인의 패키지기판 공장 증설도 별도로 공시됐습니다.

가장 가까운 숫자는 3분기 연결 잠정실적 공시입니다. 잠정실적은 외부 감사인의 검토가 끝나기 전에 회사가 먼저 알리는 실적이라는 뜻입니다. 컴포넌트 부문의 이익률이 상반기 수준을 유지하는지, 패키지솔루션의 이익 증가가 이어지는지가 먼저 볼 부분입니다.
다음은 11월 중순까지 나올 3분기 보고서의 공급계약 진행 현황입니다. 2027년 공급이 시작되기 전까지는 판매 금액이 0으로 남지만, 계약이 추가되거나 금액이 바뀌면 이 표에 반영됩니다. 세종 증설 투자가 계획대로 집행되는지도 같은 보고서의 시설투자 항목에서 확인할 수 있습니다.
이 블로그는 절대 특정 종목의 매수나 매도를 권유하지 않습니다.
확인해보세요 : 삼성전기 3분기 잠정실적과 3분기 보고서에서 컴포넌트 부문 영업이익률, 공급계약 진행 현황, 세종 패키지기판 증설 집행액을 확인해 보세요.
— 금융감독원 전자공시시스템
※자료출처
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 10월 6일
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 9월 29일
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 9월 1일
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 7월 23일
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 6월 30일
금융감독원 전자공시시스템 삼성전기 단일판매·공급계약 체결 2026년 5월 20일